
Les limites du Stop Loss
Dernièrement, on m’a fait remarquer le fait que de mon côté, je travaille principalement avec des robots qui utilisent des mécanismes de Grid, mais que ces mécanismes présentent un risque que l’on ne retrouve pas sur des mécanismes qui ont des Take Profits (TP) et Stop Loss (SL).
Et ça, c’est vrai ! En-effet, sur un robot Grid, si un marché ne part pas dans le bon sens et s’obstine à partir fortement dans le mauvais sens, on peut alors se retrouver dans des situations où l’on ne fait que creuser le Drawdown (DD), pour finir par planter un compte.
Typiquement, voici un exemple de ce qui peut potentiellement se passer si les choses se passent mal :
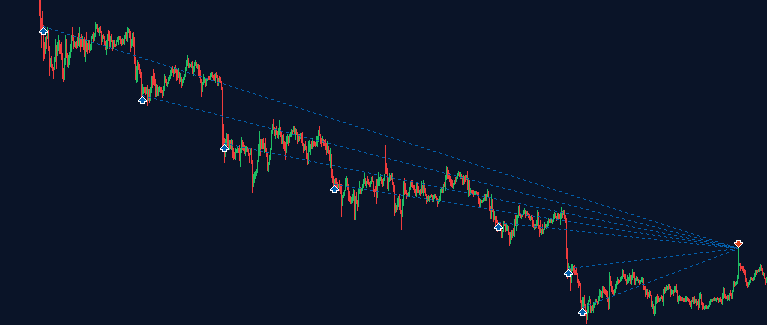
Là, on a fait un premier achat tout en haut. Puis, comme le marché est descendu, on a fait un autre achat, puis encore un autre. Et là, comme on n’a pas eu de mouvement haussier pendant un moment, on a eu pas mal de positions acheteuses alors que le marché ne faisait que descendre.
Dans le cas présent, on a eu chaud : on a fini en positif, mais ça a représenté un DD de 78% !
Mais arrive alors autour de cette situation, il est possible de se poser pleins de questions :
- Pourquoi ne pas utiliser un robot TP/SL plutôt qu’un robot Grid s’il y a moins de risques ?
- Pourquoi continuer à faire des achats si on voit bien que le marché ne fait que descendre ?
- Pourquoi ne pas fermer les positions qui sont trop perdantes plutôt que de continuer de creuser ?
- Pourquoi ne pas faire du hedge pour couper la dérive ?
- Et il peut y avoir d’autres questions !
On ne va pas répondre à toutes les questions dans un seul message, on verra pour creuser petit à petit. Mais on peut commencer par le début : pourquoi utiliser du Grid plutôt qu’un mécanisme TP/SL ?
La réponse qui pourrait paraitre la plus évidente c’est celle de dire : « les points d’entrées ne sont pas assez bons, donc on compense avec un mécanisme risqué ».
Et techniquement parlant, cette réponse n’est pas complètement fausse, mais simplifie un sujet très complexe.
En fait, si on regarde un marché financier, on peut tout à fait le simplifier fortement en disant qu’on a deux choix : soit on fait un achat, soit on fait une vente.
Du coup, si on mettait le TP et le SL à la même distance, donc à un ratio Risk Reward (RR) 1 pour 1, et qu’on faisait un simple lancé pile ou face, on devrait avoir une chance sur deux d’arriver être dans le bon sens. Donc en théorie, on ne devrait ni gagner, ni perdre si on ne s’appuyait que sur la chance.
Mais du coup, il suffit d’avoir un « truc » qui permette de faire un peu mieux que ça, et là, on serait rentable ? Non ?
Et c’est là que les choses se complexifie fortement…
En-effet, pour être rentable, il faudrait juste faire « un peu mieux » que la chance. Mais si on regarde dans les détails, on va avoir plusieurs choses à prendre en considération :
- Déjà, notre calcul du « une chance sur deux » n’intègre pas un acteur : le courtier. Même si celui-ci est super compétitif, qu’il n’a presque pas de frais/spreads/commissions, qu’il n’applique aucun swap, il est là, et il va nous coûter quelque chose.
Du coup, sur du long terme, avec le « une chance sur deux », comme à chaque trade on aurait quelques frais, le compte finirait donc par diminuer de manière logique.
- Ensuite, s’il y a bien un truc qu’on surestime très souvent, c’est la capacité à « savoir où va le marché ».
Souvent, quand on regarde les vidéos sur YouTube, qu’on achète des livres sur le sujet, qu’on développe de nouvelles stratégies, on se dit « c’est super simple de savoir où il va, il suffit de… ». Et si on demande un « taux de réussite », on arrive souvent à voir passer des chiffres qui disent que la stratégie est rentable dans 70%, 90%, 98% du temps !!
Alors oui, elle peut marcher dans 98% du temps si on met un TP super proche et accessible et un SL super loin !!
Donc si l’on fait 100 trades, avec un taux de réussite de 98%, ça voudra dire que 2 trades seront perdants. Mais vu que notre SL est super loin, il y a de grandes chances que celui-ci fasse absolument tout perdre !
Mais si on a un TP et un SL avec un RR de 1 pour 1 (donc la distance du TP est identique à la distance du SL), peut-on vraiment espérer atteindre le 70% ?
Et c’est là que les ennuis commencent… Il est possible que parfois, une stratégie arrive à avoir un bon taux de réussite, c’est vrai. Mais il est fort probable qu’à un moment, elle arrive aussi avoir des suites de pertes qui fassent complètement diminuer les statistiques !
Alors après, évidemment, il y aura la remarque « oui, mais dans ce cas, on voit bien qu’il fallait juste arrêter avant ». Mais typiquement, pour avoir passé pas mal de temps devant les graphiques, en manuel puis avec des robots, il y a une grosse différence entre « on est sur le moment entrain de vivre les choses et on pense être dans le bon sens » et « on analyse le passé et on corrige à postériori avec des éléments qui n’étaient pas présents ».
D’ailleurs, ce terme a un nom : le biais de rétrospective, qui se résume par la phrase « je le savais depuis le début, mais que je l’ai quand même fait ! ».
Mais donc maintenant qu’on a dit tout ça, est-ce qu’on a des preuves qui pourraient nous donner un taux de réussite « pertinent » ? Et bien, il se trouve que oui !
Un élément que je trouve très intéressant est tout simplement une phrase dite par Robert Mercer, un des fondateurs du fond d’investissement Renaissance Technologies, qui a été un des pionniers sur les robots de trading. Ce fond a travaillé principalement avec des docteurs en mathématique, physique ou encore informatique, et a su largement dépasser les performances de la très grande majorité des fonds d’investissement (66% par an brut en moyenne) pendant presque 30 ans.
Et cette phrase est la suivante : « Nous avons raison 50,75 % du temps… mais nous avons raison à 100 % dans ces 50,75 % de cas. On peut gagner des milliards comme ça. »
50.75%… On est très loin du 70% !!
Mais concrètement, si on fait un robot qui a raison dans 50.75% du temps, et qu’on le fait marcher avec un RR à 1 pour 1, sur 10.000 trades, on aura donc 5075 trades gagnants, mais aussi 4925 trades perdants.
Et ça, si on regarde sur un graphique de résultat, ça peut ressembler à ça :
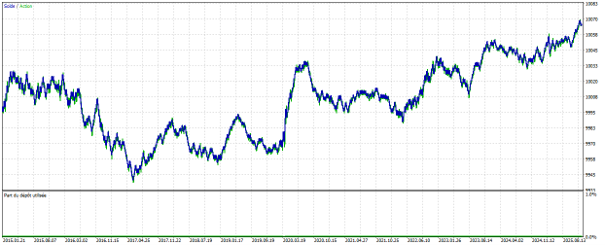
Oui, à la fin on est monté, mais pendant presque tout le teste, on a fait des hauts, des bas, etc.
Je rêve sincèrement de trouver un jour un robot qui puisse simplement marcher avec ce genre de mécanismes et être régulier en même temps, mais pour le moment, je n’ai jamais vu un myfxbook qui aille dans ce sens (pas un fichier Excel ou une capture d’écran, ni un backtest !).
Et donc ici, bon courage pour s’appuyer sur ça sans d’autres outils ! Et c’est là qu’entre en jeu les mécanismes de rattrapage.
Mais je pense que c’est déjà bien assez long pour cette fois, je propose qu’on s’arrête là et qu’on en garde un peu pour la prochaine fois 😊
Tu es intéressé par le monde des robots de trading et tu veux te lancer avec eux?
Ou alors tu veux tout simplement un bon robot gratuit pour te lancer?
Le Pack Algo Trader t’apportera gratuitement tout ce qu’il te faut pour bien démarrer!
Réussir-en-Bourse, PB Editions et Paul Bourdeau sont là pour t’aider à te lancer sur les marchés financiers. Mais il est indispensable de garder à l’esprit que le trading comporte des risques, et qu’une perte d’une partie ou de l’intégralité de ton capital peut se produire (voir plus si les courtiers que tu as choisis n’ont pas un risque limité). De plus, celle-ci peut se produire de manière rapide, à cause de l’effet de levier. Il est fortement conseillé d’agir sur les marchés financiers avec la plus grande prudence pour limiter ton risque, de ne trader qu’avec de l’argent que tu es disposé à perdre, de répartir au maximum tes investissements, et de prendre le temps de bien te former. Dans tous les cas, Réussir-en-Bourse et Paul Bourdeau ont pour objectif de partager leurs connaissances et leurs outils (robots, fichiers, etc.), et de t’apprendre comment se lancer sur les marchés financiers. En aucun cas, ils ne pourront être tenus pour responsables en cas de pertes. Enfin, gardes à l’esprit que plus de 70% des comptes d’investisseurs particuliers perdent de l’argent. L’objectif est de ne pas en faire partie !
© Tous droits réservés Paul Bourdeau
PB Editions